Domain xioa.de kaufen?
Wir ziehen mit dem Projekt
xioa.de um.
Sind Sie am Kauf der Domain
xioa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain xioa.de kaufen?
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **

Ähnliche Suchbegriffe für Sachversicherung
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Sachversicherung, Fachbücher von Anton Martin, Ulf Hoenicke, Roland Rixecker, Peter Reusch, Manfred WandtZum Werk Die Neuauflage des zuletzt 1992 erschienenen Klassikers wird seit Langem erwartet. Auch in der 4. Auflage behandelt das Werk übergreifend die Zweige der Sachversicherung: Einbruchdiebstahl, Raub, Elementargefahren, Allrisk, Feuer, Glas, Hausrat, Wohngebäude, Leitungswasser, Sturm, Hagel, Terror. Das Werk erläutert die einzelnen Versicherungssparten nicht in Kommentarform, sondern behandelt die Probleme der einzelnen Versicherungszweige übergreifend. Dies wird insbesondere der Gestaltung der Musterversicherungsbedingungen gerecht, die in vielen Teilen gleichlautend sind. Die Erläuterungen sind spezifisch sachversicherungsrechtlich ausgerichtet und knapp sowie problemorientiert gehalten. Vorteile auf einen Blick Neuauflage des Klassikers, gesamtes Sachversicherungsrecht in einem Band, gründlich überarbeitet und neu strukturiert. Zur Neuauflage Die Neuauflage wurde komplett überarbeitet und aktualisiert. Aufbau und Inhalt sind an die heutigen Bedürfnisse angepasst worden. Der Inhalt wurde insbesondere um weitere versicherte Gefahren (Glasbruch, Elementargefahren, Industrie, Terror) erweitert. Inhalt Grundlagen und AVB, Versicherungsfall, versicherte Gefahren: Brand, Blitzschlag, Explosion, Diebstahl, Raub, Leitungswasser, Sturm, Hagel, Glasbruch, Hausrat, Wohngebäude, industrielle Sachversicherung, Elementargefahren, versichertes Interesse, Anzeigepflichten, Obliegenheiten, Gefahrerhöhung, Entschädigungshöhe, Wiederherstellung, Versicherungssumme, Unterversicherung, Selbstbehalt, Regress, internationale Programme. Zielgruppe Für Rechtsanwaltskanzleien, Versicherungs- und sonstige Wirtschaftsunternehmen, Sachverständigenbüros.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
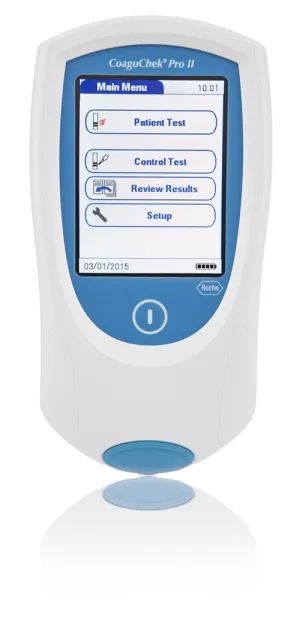
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Positionierung - einfach, schnell und sicher, Fachbücher von Joachim Buchmann, Birgit Röper-Krejza, Marina HeidrichNur ein Jahr nach der Veröffentlichung der ersten Auflage ist nun die zweite, überarbeitete Auflage des Buches erhältlich. Sie wurde von den Autoren gründlich überarbeitet und mit der Positionierungstherapie für die ulnare Epicondylopathie ergänzt, sowie mit wertvollen Informationen aus dem reichen Erfahrungsschatz der Autoren. Dieses Praxisbildbuch bietet aussergewöhnlich präzise und praktikable Anleitungen mit Schritt-für-Schritt-Handlungsanweisungen und einprägsamen Zeichnungen. Die Autoren beschreiben ihr Konzept zur Weiterentwicklung und Optimierung der von Lawrence Jones entwickelten Strain-Counterstrain-Technik. Im Buch wird der Therapeut Schritt für Schritt durch die Behandlung verschiedener Körperregionen geleitet. Die Grundlage von Jones' Theorie ist die Beobachtung, dass Patienten versuchen, Schmerzen im Bewegungssystem durch die Annahme einer bestimmten Körperposition zu reduzieren. Er fand Zonen erhöhter Spannung an der Körperoberfläche, die als Triggerpunkte bezeichnet werden, welche auf schmerzhafte funktionelle Beeinträchtigungen hinweisen und den Ausgangspunkt für die Behandlung darstellen. Die Strain-Counterstrain-Technik zielt darauf ab, Dysfunktionen und den damit verbundenen Spannungsanstieg durch eine für den Patienten schmerzfreie oder idealerweise schmerzlose Positionierung zu beseitigen. Die Methode basiert auf neurophysiologischen Überlegungen; sie erfordert jedoch langsame Positionierungs- und Palpationsschritte, die zeitaufwendig sein können. Dies führte die Autoren dazu, zu untersuchen, ob Facilitationstechniken eingesetzt werden könnten, um die für die Durchführung der Methode benötigte Zeit zu reduzieren. Sie entwickelten ein Behandlungsverfahren, das fast immer Kompression und gelegentlich Traktion verwendet, was eine signifikante Optimierung der Zeit bei gleichbleibender Effektivität ermöglicht. Dies führte zu detaillierten Anleitungen zur Auffindung von Triggerpunkten, deren Zuordnung zu funktionellen Störungen des Bewegungsapparates und dem jeweiligen therapeutischen Verfahren.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Composable Enterprise: agil, flexibel, innovativ, Fachbücher von August-Wilhelm ScheerDas Buch "Composable Enterprise: agil, flexibel, innovativ" von August-Wilhelm Scheer bietet eine umfassende Analyse und Perspektive auf die moderne Unternehmensarchitektur. Es beleuchtet, wie Unternehmen durch agile und flexible Strukturen innovativer werden können. Der Autor, ein anerkannter Experte auf dem Gebiet der Unternehmensführung, vermittelt praxisnahe Ansätze und Strategien, die es Organisationen ermöglichen, sich schnell an Veränderungen im Markt anzupassen. Die Inhalte sind sowohl für Führungskräfte als auch für Fachleute in der Unternehmensentwicklung von Bedeutung. Das Buch ist in deutscher Sprache verfasst und richtet sich an Leser, die ein tieferes Verständnis für die Herausforderungen und Chancen der digitalen Transformation suchen. Mit einem soliden theoretischen Fundament und zahlreichen Fallstudien bietet es wertvolle Einblicke in die Implementierung von flexiblen Unternehmensmodellen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **

Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Deckungsfragen in der Sachversicherung, Fachbücher von Stefan SpielmannDer Titel stellt die grundlegenden Deckungsfragen der Wohngebäude- und Hausratversicherung dar. Darüber hinaus werden die Grundlagen der Glasbruchversicherung, der Elementarschadenversicherung und der Reisegepäckversicherung erläutert. Rechtsprechung und Literatur werden zu den einzelnen Problembereichen ausgewertet, sodass in vielen Fällen eine Erstprüfung ohne Hinzuziehung weiterer Publikationen erfolgen kann. Bereits in der 3. Auflage wurden die Entscheidungen zum neuen VVG eingearbeitet - insbesondere zur Leistungskürzung im Rahmen der grob fahrlässigen Herbeiführung des Versicherungsfalls und des Obliegenheitenrechts. Das Buch wendet sich an Mitarbeiter der Sachschadenabteilungen der Versicherer und allen an dem Sachversicherungsrecht interessierten Personen und bietet eine Entscheidungshilfe für die tägliche Regulierungspraxis.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Sachversicherung, Fachbücher von Bernhard Pichler, Andreea-Rebeca Bührer, Wolfgang ReisingerVon Feuer bis Naturkatastrophen: praxisorientierter Überblick über das Sachversicherungsrecht. Dieses Buch gewährt einen systematischen und zugleich praxisorientierten Überblick über das Recht der Sachversicherung. Im Versicherungsvertragsgesetz sind nur vier Sparten der Sachversicherung gesetzlich geregelt: Feuer, Hagel, Tier und Transport. Die Transportversicherung war bereits Gegenstand des Bandes vier der Schriftenreihe, nun folgen die drei anderen Sparten. Ergänzt werden diese durch die gesetzlich nicht geregelten, für die Praxis aber immens wichtigen Sparten Leitungswasser, Sturm, Naturkatastrophen, Einbruch und Haushalt. Eine zusammenfassende Darstellung der Wiederherstellungsklausel und der Allgemeinen Bedingungen für die Sachversicherung rundet das Werk ab. Der Aufbau orientiert sich an der Systematik der Bedingungen und behandelt nach den allgemeinen Bestimmungen den Deckungsumfang der einzelnen Sparten. Eine ausführliche Darstellung der Judikatur erleichtert den Zugang zum Thema.66,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sachversicherung, Fachbücher von Anton Martin, Ulf Hoenicke, Roland Rixecker, Peter Reusch, Manfred WandtZum Werk Die Neuauflage des zuletzt 1992 erschienenen Klassikers wird seit Langem erwartet. Auch in der 4. Auflage behandelt das Werk übergreifend die Zweige der Sachversicherung: Einbruchdiebstahl, Raub, Elementargefahren, Allrisk, Feuer, Glas, Hausrat, Wohngebäude, Leitungswasser, Sturm, Hagel, Terror. Das Werk erläutert die einzelnen Versicherungssparten nicht in Kommentarform, sondern behandelt die Probleme der einzelnen Versicherungszweige übergreifend. Dies wird insbesondere der Gestaltung der Musterversicherungsbedingungen gerecht, die in vielen Teilen gleichlautend sind. Die Erläuterungen sind spezifisch sachversicherungsrechtlich ausgerichtet und knapp sowie problemorientiert gehalten. Vorteile auf einen Blick Neuauflage des Klassikers, gesamtes Sachversicherungsrecht in einem Band, gründlich überarbeitet und neu strukturiert. Zur Neuauflage Die Neuauflage wurde komplett überarbeitet und aktualisiert. Aufbau und Inhalt sind an die heutigen Bedürfnisse angepasst worden. Der Inhalt wurde insbesondere um weitere versicherte Gefahren (Glasbruch, Elementargefahren, Industrie, Terror) erweitert. Inhalt Grundlagen und AVB, Versicherungsfall, versicherte Gefahren: Brand, Blitzschlag, Explosion, Diebstahl, Raub, Leitungswasser, Sturm, Hagel, Glasbruch, Hausrat, Wohngebäude, industrielle Sachversicherung, Elementargefahren, versichertes Interesse, Anzeigepflichten, Obliegenheiten, Gefahrerhöhung, Entschädigungshöhe, Wiederherstellung, Versicherungssumme, Unterversicherung, Selbstbehalt, Regress, internationale Programme. Zielgruppe Für Rechtsanwaltskanzleien, Versicherungs- und sonstige Wirtschaftsunternehmen, Sachverständigenbüros.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
Ähnliche Suchbegriffe für Sachversicherung
-
Positionierung - einfach, schnell und sicher, Fachbücher von Joachim Buchmann, Birgit Röper-Krejza, Marina HeidrichNur ein Jahr nach der Veröffentlichung der ersten Auflage ist nun die zweite, überarbeitete Auflage des Buches erhältlich. Sie wurde von den Autoren gründlich überarbeitet und mit der Positionierungstherapie für die ulnare Epicondylopathie ergänzt, sowie mit wertvollen Informationen aus dem reichen Erfahrungsschatz der Autoren. Dieses Praxisbildbuch bietet aussergewöhnlich präzise und praktikable Anleitungen mit Schritt-für-Schritt-Handlungsanweisungen und einprägsamen Zeichnungen. Die Autoren beschreiben ihr Konzept zur Weiterentwicklung und Optimierung der von Lawrence Jones entwickelten Strain-Counterstrain-Technik. Im Buch wird der Therapeut Schritt für Schritt durch die Behandlung verschiedener Körperregionen geleitet. Die Grundlage von Jones' Theorie ist die Beobachtung, dass Patienten versuchen, Schmerzen im Bewegungssystem durch die Annahme einer bestimmten Körperposition zu reduzieren. Er fand Zonen erhöhter Spannung an der Körperoberfläche, die als Triggerpunkte bezeichnet werden, welche auf schmerzhafte funktionelle Beeinträchtigungen hinweisen und den Ausgangspunkt für die Behandlung darstellen. Die Strain-Counterstrain-Technik zielt darauf ab, Dysfunktionen und den damit verbundenen Spannungsanstieg durch eine für den Patienten schmerzfreie oder idealerweise schmerzlose Positionierung zu beseitigen. Die Methode basiert auf neurophysiologischen Überlegungen; sie erfordert jedoch langsame Positionierungs- und Palpationsschritte, die zeitaufwendig sein können. Dies führte die Autoren dazu, zu untersuchen, ob Facilitationstechniken eingesetzt werden könnten, um die für die Durchführung der Methode benötigte Zeit zu reduzieren. Sie entwickelten ein Behandlungsverfahren, das fast immer Kompression und gelegentlich Traktion verwendet, was eine signifikante Optimierung der Zeit bei gleichbleibender Effektivität ermöglicht. Dies führte zu detaillierten Anleitungen zur Auffindung von Triggerpunkten, deren Zuordnung zu funktionellen Störungen des Bewegungsapparates und dem jeweiligen therapeutischen Verfahren.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Composable Enterprise: agil, flexibel, innovativ, Fachbücher von August-Wilhelm ScheerDas Buch "Composable Enterprise: agil, flexibel, innovativ" von August-Wilhelm Scheer bietet eine umfassende Analyse und Perspektive auf die moderne Unternehmensarchitektur. Es beleuchtet, wie Unternehmen durch agile und flexible Strukturen innovativer werden können. Der Autor, ein anerkannter Experte auf dem Gebiet der Unternehmensführung, vermittelt praxisnahe Ansätze und Strategien, die es Organisationen ermöglichen, sich schnell an Veränderungen im Markt anzupassen. Die Inhalte sind sowohl für Führungskräfte als auch für Fachleute in der Unternehmensentwicklung von Bedeutung. Das Buch ist in deutscher Sprache verfasst und richtet sich an Leser, die ein tieferes Verständnis für die Herausforderungen und Chancen der digitalen Transformation suchen. Mit einem soliden theoretischen Fundament und zahlreichen Fallstudien bietet es wertvolle Einblicke in die Implementierung von flexiblen Unternehmensmodellen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flipchart Positionierung - einfach, schnell und sicher, Fachbücher von Birgit Röper-Krejza, Marina Heidrich, Joachim BuchmannDie von L.H. Jones beschriebenen Zonen der Spannungsvermehrung an der Körperoberfläche, von ihm als Tenderpoints bezeichnet, sind empirisch erarbeitete Zeichen für zugeordnete Funktionseinschränkungen des Bewegungssystems. Sie gelten als diagnostischer Hinweis. Gleichzeitig sind sie Ausgangspunkt für eine in Einzelschritten erfolgende Positionierungsbehandlung. In Abwandlung der ursprünglich von Jones beschriebenen Technik lässt sich durch Hinzubringen einer fazilitierenden Kompression die Behandlungszeit effektiv verkürzen. Der Erfolg wird deutlich durch tastbaren Spannungsabfall am Tenderpoint. Das vorliegende Flipchart zeigt komprimiert auf einen Blick mit sofort umsetzbaren Bildern die Beeinflussung von Funktionsstörungen in wesentlichen Regionen des Bewegungssystems. Behandlung.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Offgridtec LiFePO4 Akku 12V 30Ah - sicher & effizient für PV & USVOffgridtec LiFePO4 Akku 12,8V 30Ah – Lithium-Batterie mit BMS Kompakter Lithium-Akku für Solar, Wohnmobil und USV-Systeme Der Offgridtec LiFePO4 Akku 12/30 (MPN 020675) ist eine moderne Energiespeicherlösung mit 12,8 Volt Nennspannung und 30 Ah Kapazität. Er überzeugt durch kompakte Maße, geringes Gewicht und zuverlässige Leistung – ideal für netzunabhängige Anwendungen wie Photovoltaik, mobile Stromversorgung oder Notstromsysteme. Hohe Effizienz und lange Lebensdauer Mit bis zu 2000 Ladezyklen und einem Energiegehalt von 384 Wh eignet sich der Akku besonders für langlebige, wartungsarme Energiesysteme. Dank seiner Lithium-Eisenphosphat-Technologie ist der Akku nicht nur leistungsstark, sondern auch äußerst sicher im Betrieb. Integriertes Batterie-Management-System (BMS) Das integrierte BMS schützt die Zellen zuverlässig vor Überladung, Tiefentladung, Überhitzung, Kurzschluss und weiteren Risiken. So bleibt die Batterie auch bei hoher Beanspruchung sicher und effizient nutzbar. Flexible Einsatzmöglichkeiten Der Akku kann in bis zu vier Einheiten parallel oder in Reihe geschaltet werden. Damit lässt sich die Systemkapazität flexibel anpassen – ideal für modulare oder wachsende Anwendungen im mobilen oder stationären Bereich. Technische Daten Nennspannung: 12,8 V Nennkapazität: 30 Ah Energie: 384 Wh Max. Ladespannung: 14,6 V Entladeschlussspannung: 10 V Empfohlener Ladestrom: 6 A Dauerentladestrom: 30 A Max. Pulsstrom: 60 A Anschluss: M6 Schutzart: IP65 (staub- und spritzwassergeschützt) Maße (L x B x H): 194 x 132 x 170 mm Gewicht: 3,34 kg Lebensdauer: bis zu 2000 Ladezyklen Vorteile Hohe Energieeffizienz von 92 % Geringes Gewicht und kompakte Bauform Kein Memory-Effekt, keine Wartung erforderlich Längere Lebensdauer im Vergleich zu Blei- oder Gelbatterien Sicher durch integrierten Zellschutz Typische Anwendungsbereiche Photovoltaik- und Inselsysteme Wohnmobile, Camper, Caravan Boote, Yachten, Freizeitfahrzeuge Notstromversorgung (USV) Lieferumfang 1x Offgridtec LiFePO4 Akku 12,8V 30Ah mit integriertem BMS129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
-
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.