Domain xioa.de kaufen?
Wir ziehen mit dem Projekt
xioa.de um.
Sind Sie am Kauf der Domain
xioa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain xioa.de kaufen?
Welche Kapitalgesellschaften gibt es?
Welche Kapitalgesellschaften gibt es? Kapitalgesellschaften sind Unternehmen, bei denen das Kapital in Form von Anteilen gehalten wird. Zu den bekanntesten Kapitalgesellschaften gehören die GmbH (Gesellschaft mit beschränkter Haftung) und die AG (Aktiengesellschaft). Daneben gibt es auch die KGaA (Kommanditgesellschaft auf Aktien) und die SE (Europäische Gesellschaft). Jede dieser Gesellschaftsformen hat ihre eigenen rechtlichen Rahmenbedingungen und Vorteile für die Unternehmer. Welche Kapitalgesellschaft für ein Unternehmen die beste Wahl ist, hängt von verschiedenen Faktoren wie Größe, Branche und Haftungsrisiken ab. **
Warum Mindestkapital bei Kapitalgesellschaften?
Das Mindestkapital bei Kapitalgesellschaften dient dazu, die Gläubiger zu schützen. Durch die Einzahlung eines Mindestkapitals wird sichergestellt, dass die Gesellschaft über ausreichende finanzielle Mittel verfügt, um ihren Verpflichtungen nachzukommen. Dies schafft Vertrauen bei Geschäftspartnern, Lieferanten und Kunden. Zudem soll das Mindestkapital sicherstellen, dass die Gesellschaft langfristig wirtschaftlich erfolgreich agieren kann. Es dient somit auch der Stabilität und Nachhaltigkeit des Unternehmens. Letztendlich soll das Mindestkapital auch verhindern, dass Unternehmen gegründet werden, die von vornherein zahlungsunfähig sind. **

Ähnliche Suchbegriffe für Kapitalgesellschaften
Top-Angebote
Produkte zum Begriff Kapitalgesellschaften:
-
Gesellschaftsrecht II. Recht der Kapitalgesellschaften, Fachbücher von Ulrich Eisenhardt, Ulrich WackerbarthDie Neuauflage: Für die Neuauflage wurde das Buch grundlegend überarbeitet und vielfach aktualisiert, teilweise auch sinnvoll gekürzt. Insbesondere wurde das Recht der Gesellschafterdarlehen neu gefasst und die aktuelle Rechtsprechung des IX. Senats eingearbeitet; ferner werden neu behandelt die Frage der Abfindung zum Börsenkurs bei Grundlagengeschäften, die Diskussion zur Reform des Konzernrechts und aktuelle Fragen zur Gesellschafterklage in der GmbH. Die Konzeption: GmbH und Aktiengesellschaft stehen im Mittelpunkt dieses Lehrbuchs zum Kapitalgesellschaftsrecht. Beide werden nicht getrennt nach Rechtsformen, sondern systematisch gegliedert parallel dargestellt. Neben klassischen Fragen wie etwa Durchgriffshaftung, Kapitalerhaltung, Minderheitenschutz und gesellschaftsrechtlichen Treuepflichten liegt ein Fokus auf Corporate Governance und Konzernrecht. Ferner werden Bilanz- und Insolvenzrecht sowie das Kapitalmarktrecht entsprechend ihrer heutigen Bedeutung für Kapitalgesellschaften mit in den Blick genommen. Zahlreiche Beispiele und Schaubilder veranschaulichen die komplexen Zusammenhänge. In 34 Fällen mit Lösungsskizzen kann das Gelernte umgehend eingeübt werden. Wichtige höchstrichterliche Entscheidungen und neue Entwicklungen runden die Darstellung ab. Band II des Lehrbuchklassikers von Wackerbarth/Eisenhardt begleitet Studierende des Schwerpunktbereiches Gesellschafts- und Wirtschaftsrecht durch ihre Vorlesungen und bereitet verlässlich auf Klausur und Prüfung vor.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
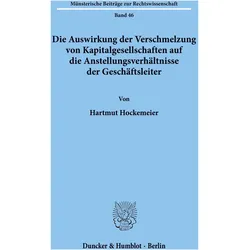
Die Auswirkung der Verschmelzung von Kapitalgesellschaften auf die Anstellungsverhältnisse der Gesch, Fachbücher von Hartmut HockemeierDieses Fachbuch von Hartmut Hockemeier untersucht die Auswirkungen der Verschmelzung von Kapitalgesellschaften auf die Anstellungsverhältnisse der Beschäftigten. Es bietet eine umfassende Analyse der rechtlichen und wirtschaftlichen Aspekte, die mit solchen Fusionen verbunden sind. Der Autor beleuchtet die Herausforderungen und Chancen, die sich aus der Integration von Unternehmen ergeben, und diskutiert die rechtlichen Rahmenbedingungen, die die Anstellungsverhältnisse beeinflussen. Mit einem klaren Fokus auf die volkswirtschaftlichen Implikationen bietet das Buch wertvolle Einblicke für Studierende, Fachleute und Entscheidungsträger im Bereich Wirtschaft und Recht. Die 143 Seiten umfassende Publikation ist im kartonierten Einband erhältlich und stammt aus Deutschland. Sie ist ein unverzichtbares Werk für alle, die sich mit den komplexen Themen der Unternehmensfusionen und deren Auswirkungen auf die Arbeitswelt auseinandersetzen möchten.54,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
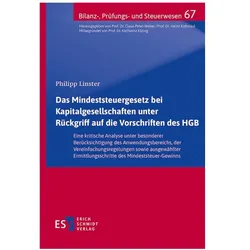
Das Mindeststeuergesetz bei Kapitalgesellschaften unter Rckgriff auf die Vorschriften des HGB, Fachbücher von Philipp LinsterDas Mindeststeuergesetz (MinStG) bei Kapitalgesellschaften stellt ein neuartiges Konzept zur globalen Mindestbesteuerung dar, das auf den Grundlagen der handelsrechtlichen Konzernrechnungslegung basiert. Ziel ist es, eine Mindestbesteuerung von 15 % zu gewährleisten. In seiner umfassenden Analyse beleuchtet Dr. Philipp Linster die komplexen Aspekte des MinStG, einschliesslich der damit verbundenen Herausforderungen und Unsicherheiten. Die Studie bietet eine kritische Betrachtung des Anwendungsbereichs, der enthaltenen Vereinfachungsregelungen sowie der Ermittlungsschritte des Mindeststeuer-Gewinns. Durch zahlreiche Abbildungen, Beispiele und Tabellen werden Schwachstellen identifiziert und Handlungsempfehlungen zur Verbesserung gegeben, wobei der HGB-Rechnungslegungsstandard als Grundlage dient. Diese fundierte Untersuchung richtet sich an Fachleute, die sich mit den Auswirkungen des MinStG auf Kapitalgesellschaften auseinandersetzen möchten.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
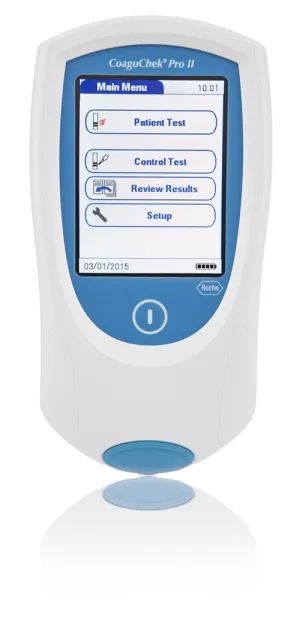
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Kapitalgesellschaften Beispiele?
Kapitalgesellschaften sind Unternehmen, bei denen das Eigenkapital in Form von Aktien oder Anteilen gehalten wird. Beispiele für Kapitalgesellschaften sind Aktiengesellschaften (AG), Gesellschaften mit beschränkter Haftung (GmbH), Kommanditgesellschaften auf Aktien (KGaA) und Societas Europaea (SE). Diese Unternehmen haben eine eigene Rechtspersönlichkeit und haften nur mit ihrem Unternehmensvermögen, nicht mit dem persönlichen Vermögen der Gesellschafter. Bekannte Beispiele für Kapitalgesellschaften sind beispielsweise Volkswagen (AG), BMW (AG), Siemens (AG) und Adidas (AG). **
-
Was sind nichtfinanzielle Kapitalgesellschaften?
Was sind nichtfinanzielle Kapitalgesellschaften? **
-
Was zahlen Kapitalgesellschaften für Steuern?
Kapitalgesellschaften zahlen in der Regel Körperschaftsteuer auf ihren Gewinn. Der aktuelle Körperschaftsteuersatz in Deutschland beträgt 15%. Zusätzlich müssen Kapitalgesellschaften auch Gewerbesteuer zahlen, deren Höhe je nach Gemeinde unterschiedlich ist. Insgesamt belaufen sich die Steuerlasten für Kapitalgesellschaften in Deutschland auf durchschnittlich etwa 30-33% ihres Gewinns. Es gibt jedoch auch Möglichkeiten für Kapitalgesellschaften, ihre Steuerlast durch verschiedene steuerliche Optimierungsstrategien zu reduzieren. **
-
Was sind Anteile an Kapitalgesellschaften?
Anteile an Kapitalgesellschaften sind Beteiligungen an Unternehmen, die in Form von Aktien oder Geschäftsanteilen gehalten werden. Diese Anteile repräsentieren einen Teil des Eigenkapitals der Gesellschaft und berechtigen den Inhaber zu bestimmten Rechten, wie etwa Stimmrechten auf Hauptversammlungen oder Gewinnbeteiligungen. Durch den Erwerb von Anteilen können Anleger an den Erfolgen und Verlusten des Unternehmens teilhaben. Anteile an Kapitalgesellschaften können an Börsen gehandelt werden oder auch direkt von der Gesellschaft erworben werden. Es handelt sich um eine Form der langfristigen Kapitalanlage, die mit Risiken, aber auch mit potenziell hohen Renditen verbunden ist. **

Wer gehört alles zu Kapitalgesellschaften?
Zu Kapitalgesellschaften gehören Unternehmen, deren Kapital in Form von Aktien oder Anteilen aufgeteilt ist und von mehreren Gesellschaftern gehalten wird. Typische Beispiele für Kapitalgesellschaften sind GmbHs (Gesellschaft mit beschränkter Haftung) und AGs (Aktiengesellschaften). Diese Gesellschaftsformen bieten den Vorteil einer beschränkten Haftung für die Gesellschafter, da ihr persönliches Vermögen nicht für die Schulden des Unternehmens haftet. Kapitalgesellschaften sind rechtlich eigenständige juristische Personen und können somit eigenständig Verträge abschließen, Eigentum besitzen und vor Gericht auftreten. In Deutschland unterliegen Kapitalgesellschaften der Besteuerung nach dem Körperschaftsteuergesetz. **
Was sind Personengesellschaften und Kapitalgesellschaften?
Was sind Personengesellschaften und Kapitalgesellschaften? Personengesellschaften sind Unternehmen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR, OHG und KG. Kapitalgesellschaften hingegen sind Unternehmen, bei denen die Haftung der Gesellschafter auf ihre Einlagen beschränkt ist. Beispiele für Kapitalgesellschaften sind die GmbH und die AG. Der Hauptunterschied zwischen beiden Gesellschaftsformen liegt also in der Haftung der Gesellschafter. **
Top-Angebote
Produkte zum Begriff Kapitalgesellschaften:
-
Recht der Kapitalgesellschaften, Fachbücher von Thomas Raiser, Rüdiger VeilDas Fachbuch "Recht der Kapitalgesellschaften" bietet eine umfassende und detaillierte Analyse der rechtlichen Rahmenbedingungen für verschiedene Kapitalgesellschaftsformen, einschliesslich Aktiengesellschaften, Societas Europaea und Gesellschaften mit beschränkter Haftung. Es behandelt zentrale Themen wie Insolvenz- und Restrukturierungsrecht, Konzernrecht, Umwandlungsrecht sowie Übernahmerecht und Kapitalmarktrecht. Verfasst von den Experten Thomas Raiser und Rüdiger Veil, ist dieses Lehrbuch eine wertvolle Ressource für Studierende und Fachleute im Bereich Wirtschaft und Recht. Die 7. Auflage, die 2025 erscheint, bietet aktuelle Informationen und praxisnahe Beispiele, um ein tiefes Verständnis der komplexen Materie zu fördern. Die klare Struktur und die umfassende Darstellung der Themen machen es zu einem unverzichtbaren Nachschlagewerk für alle, die sich mit dem Recht der Kapitalgesellschaften auseinandersetzen.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
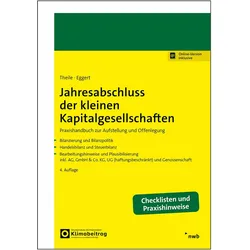
Jahresabschluss der kleinen Kapitalgesellschaften, Fachbücher von Carsten Theile, Wolfgang EggertDas Fachbuch "Jahresabschluss der kleinen Kapitalgesellschaften" vom NWB Verlag bietet eine umfassende und praxisnahe Anleitung zur Erstellung und Offenlegung von Jahresabschlüssen für kleine Kapitalgesellschaften. Es richtet sich an Fachleute im Bereich Wirtschaft und Recht, die sich mit den spezifischen Anforderungen und Regelungen in diesem Bereich auseinandersetzen. Die vierte Auflage, die im Jahr 2025 veröffentlicht wird, berücksichtigt aktuelle Entwicklungen und rechtliche Rahmenbedingungen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Werkes. Das Buch behandelt zentrale Themen der Betriebswirtschaft und bietet wertvolle Informationen für die korrekte Aufstellung von Jahresabschlüssen. Es ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der finanziellen Berichterstattung kleiner Kapitalgesellschaften befassen. Die klare Struktur und die verständliche Sprache machen es sowohl für Praktiker als auch für Studierende zugänglich. Dieses Sachbuch ist ein wichtiges Hilfsmittel, um die gesetzlichen Anforderungen zu erfüllen und die finanzielle Transparenz zu gewährleisten.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesellschaftsrecht II. Recht der Kapitalgesellschaften, Fachbücher von Ulrich Eisenhardt, Ulrich WackerbarthDie Neuauflage: Für die Neuauflage wurde das Buch grundlegend überarbeitet und vielfach aktualisiert, teilweise auch sinnvoll gekürzt. Insbesondere wurde das Recht der Gesellschafterdarlehen neu gefasst und die aktuelle Rechtsprechung des IX. Senats eingearbeitet; ferner werden neu behandelt die Frage der Abfindung zum Börsenkurs bei Grundlagengeschäften, die Diskussion zur Reform des Konzernrechts und aktuelle Fragen zur Gesellschafterklage in der GmbH. Die Konzeption: GmbH und Aktiengesellschaft stehen im Mittelpunkt dieses Lehrbuchs zum Kapitalgesellschaftsrecht. Beide werden nicht getrennt nach Rechtsformen, sondern systematisch gegliedert parallel dargestellt. Neben klassischen Fragen wie etwa Durchgriffshaftung, Kapitalerhaltung, Minderheitenschutz und gesellschaftsrechtlichen Treuepflichten liegt ein Fokus auf Corporate Governance und Konzernrecht. Ferner werden Bilanz- und Insolvenzrecht sowie das Kapitalmarktrecht entsprechend ihrer heutigen Bedeutung für Kapitalgesellschaften mit in den Blick genommen. Zahlreiche Beispiele und Schaubilder veranschaulichen die komplexen Zusammenhänge. In 34 Fällen mit Lösungsskizzen kann das Gelernte umgehend eingeübt werden. Wichtige höchstrichterliche Entscheidungen und neue Entwicklungen runden die Darstellung ab. Band II des Lehrbuchklassikers von Wackerbarth/Eisenhardt begleitet Studierende des Schwerpunktbereiches Gesellschafts- und Wirtschaftsrecht durch ihre Vorlesungen und bereitet verlässlich auf Klausur und Prüfung vor.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Auswirkung der Verschmelzung von Kapitalgesellschaften auf die Anstellungsverhältnisse der Gesch, Fachbücher von Hartmut HockemeierDieses Fachbuch von Hartmut Hockemeier untersucht die Auswirkungen der Verschmelzung von Kapitalgesellschaften auf die Anstellungsverhältnisse der Beschäftigten. Es bietet eine umfassende Analyse der rechtlichen und wirtschaftlichen Aspekte, die mit solchen Fusionen verbunden sind. Der Autor beleuchtet die Herausforderungen und Chancen, die sich aus der Integration von Unternehmen ergeben, und diskutiert die rechtlichen Rahmenbedingungen, die die Anstellungsverhältnisse beeinflussen. Mit einem klaren Fokus auf die volkswirtschaftlichen Implikationen bietet das Buch wertvolle Einblicke für Studierende, Fachleute und Entscheidungsträger im Bereich Wirtschaft und Recht. Die 143 Seiten umfassende Publikation ist im kartonierten Einband erhältlich und stammt aus Deutschland. Sie ist ein unverzichtbares Werk für alle, die sich mit den komplexen Themen der Unternehmensfusionen und deren Auswirkungen auf die Arbeitswelt auseinandersetzen möchten.54,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kapitalgesellschaften gibt es?
Welche Kapitalgesellschaften gibt es? Kapitalgesellschaften sind Unternehmen, bei denen das Kapital in Form von Anteilen gehalten wird. Zu den bekanntesten Kapitalgesellschaften gehören die GmbH (Gesellschaft mit beschränkter Haftung) und die AG (Aktiengesellschaft). Daneben gibt es auch die KGaA (Kommanditgesellschaft auf Aktien) und die SE (Europäische Gesellschaft). Jede dieser Gesellschaftsformen hat ihre eigenen rechtlichen Rahmenbedingungen und Vorteile für die Unternehmer. Welche Kapitalgesellschaft für ein Unternehmen die beste Wahl ist, hängt von verschiedenen Faktoren wie Größe, Branche und Haftungsrisiken ab. **
-
Warum Mindestkapital bei Kapitalgesellschaften?
Das Mindestkapital bei Kapitalgesellschaften dient dazu, die Gläubiger zu schützen. Durch die Einzahlung eines Mindestkapitals wird sichergestellt, dass die Gesellschaft über ausreichende finanzielle Mittel verfügt, um ihren Verpflichtungen nachzukommen. Dies schafft Vertrauen bei Geschäftspartnern, Lieferanten und Kunden. Zudem soll das Mindestkapital sicherstellen, dass die Gesellschaft langfristig wirtschaftlich erfolgreich agieren kann. Es dient somit auch der Stabilität und Nachhaltigkeit des Unternehmens. Letztendlich soll das Mindestkapital auch verhindern, dass Unternehmen gegründet werden, die von vornherein zahlungsunfähig sind. **
-
Was sind Kapitalgesellschaften Beispiele?
Kapitalgesellschaften sind Unternehmen, bei denen das Eigenkapital in Form von Aktien oder Anteilen gehalten wird. Beispiele für Kapitalgesellschaften sind Aktiengesellschaften (AG), Gesellschaften mit beschränkter Haftung (GmbH), Kommanditgesellschaften auf Aktien (KGaA) und Societas Europaea (SE). Diese Unternehmen haben eine eigene Rechtspersönlichkeit und haften nur mit ihrem Unternehmensvermögen, nicht mit dem persönlichen Vermögen der Gesellschafter. Bekannte Beispiele für Kapitalgesellschaften sind beispielsweise Volkswagen (AG), BMW (AG), Siemens (AG) und Adidas (AG). **
-
Was sind nichtfinanzielle Kapitalgesellschaften?
Was sind nichtfinanzielle Kapitalgesellschaften? **
Ähnliche Suchbegriffe für Kapitalgesellschaften
-
Das Mindeststeuergesetz bei Kapitalgesellschaften unter Rckgriff auf die Vorschriften des HGB, Fachbücher von Philipp LinsterDas Mindeststeuergesetz (MinStG) bei Kapitalgesellschaften stellt ein neuartiges Konzept zur globalen Mindestbesteuerung dar, das auf den Grundlagen der handelsrechtlichen Konzernrechnungslegung basiert. Ziel ist es, eine Mindestbesteuerung von 15 % zu gewährleisten. In seiner umfassenden Analyse beleuchtet Dr. Philipp Linster die komplexen Aspekte des MinStG, einschliesslich der damit verbundenen Herausforderungen und Unsicherheiten. Die Studie bietet eine kritische Betrachtung des Anwendungsbereichs, der enthaltenen Vereinfachungsregelungen sowie der Ermittlungsschritte des Mindeststeuer-Gewinns. Durch zahlreiche Abbildungen, Beispiele und Tabellen werden Schwachstellen identifiziert und Handlungsempfehlungen zur Verbesserung gegeben, wobei der HGB-Rechnungslegungsstandard als Grundlage dient. Diese fundierte Untersuchung richtet sich an Fachleute, die sich mit den Auswirkungen des MinStG auf Kapitalgesellschaften auseinandersetzen möchten.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Positionierung - einfach, schnell und sicher, Fachbücher von Joachim Buchmann, Birgit Röper-Krejza, Marina HeidrichNur ein Jahr nach der Veröffentlichung der ersten Auflage ist nun die zweite, überarbeitete Auflage des Buches erhältlich. Sie wurde von den Autoren gründlich überarbeitet und mit der Positionierungstherapie für die ulnare Epicondylopathie ergänzt, sowie mit wertvollen Informationen aus dem reichen Erfahrungsschatz der Autoren. Dieses Praxisbildbuch bietet aussergewöhnlich präzise und praktikable Anleitungen mit Schritt-für-Schritt-Handlungsanweisungen und einprägsamen Zeichnungen. Die Autoren beschreiben ihr Konzept zur Weiterentwicklung und Optimierung der von Lawrence Jones entwickelten Strain-Counterstrain-Technik. Im Buch wird der Therapeut Schritt für Schritt durch die Behandlung verschiedener Körperregionen geleitet. Die Grundlage von Jones' Theorie ist die Beobachtung, dass Patienten versuchen, Schmerzen im Bewegungssystem durch die Annahme einer bestimmten Körperposition zu reduzieren. Er fand Zonen erhöhter Spannung an der Körperoberfläche, die als Triggerpunkte bezeichnet werden, welche auf schmerzhafte funktionelle Beeinträchtigungen hinweisen und den Ausgangspunkt für die Behandlung darstellen. Die Strain-Counterstrain-Technik zielt darauf ab, Dysfunktionen und den damit verbundenen Spannungsanstieg durch eine für den Patienten schmerzfreie oder idealerweise schmerzlose Positionierung zu beseitigen. Die Methode basiert auf neurophysiologischen Überlegungen; sie erfordert jedoch langsame Positionierungs- und Palpationsschritte, die zeitaufwendig sein können. Dies führte die Autoren dazu, zu untersuchen, ob Facilitationstechniken eingesetzt werden könnten, um die für die Durchführung der Methode benötigte Zeit zu reduzieren. Sie entwickelten ein Behandlungsverfahren, das fast immer Kompression und gelegentlich Traktion verwendet, was eine signifikante Optimierung der Zeit bei gleichbleibender Effektivität ermöglicht. Dies führte zu detaillierten Anleitungen zur Auffindung von Triggerpunkten, deren Zuordnung zu funktionellen Störungen des Bewegungsapparates und dem jeweiligen therapeutischen Verfahren.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Offgridtec LiFePO4 Akku 12V 30Ah - sicher & effizient für PV & USVOffgridtec LiFePO4 Akku 12,8V 30Ah – Lithium-Batterie mit BMS Kompakter Lithium-Akku für Solar, Wohnmobil und USV-Systeme Der Offgridtec LiFePO4 Akku 12/30 (MPN 020675) ist eine moderne Energiespeicherlösung mit 12,8 Volt Nennspannung und 30 Ah Kapazität. Er überzeugt durch kompakte Maße, geringes Gewicht und zuverlässige Leistung – ideal für netzunabhängige Anwendungen wie Photovoltaik, mobile Stromversorgung oder Notstromsysteme. Hohe Effizienz und lange Lebensdauer Mit bis zu 2000 Ladezyklen und einem Energiegehalt von 384 Wh eignet sich der Akku besonders für langlebige, wartungsarme Energiesysteme. Dank seiner Lithium-Eisenphosphat-Technologie ist der Akku nicht nur leistungsstark, sondern auch äußerst sicher im Betrieb. Integriertes Batterie-Management-System (BMS) Das integrierte BMS schützt die Zellen zuverlässig vor Überladung, Tiefentladung, Überhitzung, Kurzschluss und weiteren Risiken. So bleibt die Batterie auch bei hoher Beanspruchung sicher und effizient nutzbar. Flexible Einsatzmöglichkeiten Der Akku kann in bis zu vier Einheiten parallel oder in Reihe geschaltet werden. Damit lässt sich die Systemkapazität flexibel anpassen – ideal für modulare oder wachsende Anwendungen im mobilen oder stationären Bereich. Technische Daten Nennspannung: 12,8 V Nennkapazität: 30 Ah Energie: 384 Wh Max. Ladespannung: 14,6 V Entladeschlussspannung: 10 V Empfohlener Ladestrom: 6 A Dauerentladestrom: 30 A Max. Pulsstrom: 60 A Anschluss: M6 Schutzart: IP65 (staub- und spritzwassergeschützt) Maße (L x B x H): 194 x 132 x 170 mm Gewicht: 3,34 kg Lebensdauer: bis zu 2000 Ladezyklen Vorteile Hohe Energieeffizienz von 92 % Geringes Gewicht und kompakte Bauform Kein Memory-Effekt, keine Wartung erforderlich Längere Lebensdauer im Vergleich zu Blei- oder Gelbatterien Sicher durch integrierten Zellschutz Typische Anwendungsbereiche Photovoltaik- und Inselsysteme Wohnmobile, Camper, Caravan Boote, Yachten, Freizeitfahrzeuge Notstromversorgung (USV) Lieferumfang 1x Offgridtec LiFePO4 Akku 12,8V 30Ah mit integriertem BMS129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlen Kapitalgesellschaften für Steuern?
Kapitalgesellschaften zahlen in der Regel Körperschaftsteuer auf ihren Gewinn. Der aktuelle Körperschaftsteuersatz in Deutschland beträgt 15%. Zusätzlich müssen Kapitalgesellschaften auch Gewerbesteuer zahlen, deren Höhe je nach Gemeinde unterschiedlich ist. Insgesamt belaufen sich die Steuerlasten für Kapitalgesellschaften in Deutschland auf durchschnittlich etwa 30-33% ihres Gewinns. Es gibt jedoch auch Möglichkeiten für Kapitalgesellschaften, ihre Steuerlast durch verschiedene steuerliche Optimierungsstrategien zu reduzieren. **
-
Was sind Anteile an Kapitalgesellschaften?
Anteile an Kapitalgesellschaften sind Beteiligungen an Unternehmen, die in Form von Aktien oder Geschäftsanteilen gehalten werden. Diese Anteile repräsentieren einen Teil des Eigenkapitals der Gesellschaft und berechtigen den Inhaber zu bestimmten Rechten, wie etwa Stimmrechten auf Hauptversammlungen oder Gewinnbeteiligungen. Durch den Erwerb von Anteilen können Anleger an den Erfolgen und Verlusten des Unternehmens teilhaben. Anteile an Kapitalgesellschaften können an Börsen gehandelt werden oder auch direkt von der Gesellschaft erworben werden. Es handelt sich um eine Form der langfristigen Kapitalanlage, die mit Risiken, aber auch mit potenziell hohen Renditen verbunden ist. **
-
Wer gehört alles zu Kapitalgesellschaften?
Zu Kapitalgesellschaften gehören Unternehmen, deren Kapital in Form von Aktien oder Anteilen aufgeteilt ist und von mehreren Gesellschaftern gehalten wird. Typische Beispiele für Kapitalgesellschaften sind GmbHs (Gesellschaft mit beschränkter Haftung) und AGs (Aktiengesellschaften). Diese Gesellschaftsformen bieten den Vorteil einer beschränkten Haftung für die Gesellschafter, da ihr persönliches Vermögen nicht für die Schulden des Unternehmens haftet. Kapitalgesellschaften sind rechtlich eigenständige juristische Personen und können somit eigenständig Verträge abschließen, Eigentum besitzen und vor Gericht auftreten. In Deutschland unterliegen Kapitalgesellschaften der Besteuerung nach dem Körperschaftsteuergesetz. **
-
Was sind Personengesellschaften und Kapitalgesellschaften?
Was sind Personengesellschaften und Kapitalgesellschaften? Personengesellschaften sind Unternehmen, bei denen die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft haften. Beispiele für Personengesellschaften sind die GbR, OHG und KG. Kapitalgesellschaften hingegen sind Unternehmen, bei denen die Haftung der Gesellschafter auf ihre Einlagen beschränkt ist. Beispiele für Kapitalgesellschaften sind die GmbH und die AG. Der Hauptunterschied zwischen beiden Gesellschaftsformen liegt also in der Haftung der Gesellschafter. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.