Domain xioa.de kaufen?
Wir ziehen mit dem Projekt
xioa.de um.
Sind Sie am Kauf der Domain
xioa.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain xioa.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Erwerb
Top-Angebote
Produkte zum Begriff Erwerb:
-
Mentale Repräsentationen von Zahlen und der Erwerb arithmetischer Fähigkeiten, Fachbücher von Andreas ObersteinerMentale Repräsentationen von Zahlen können als fundamentale Voraussetzung für arithmetische Fähigkeiten angesehen werden. Aus psychologischer Perspektive gibt es Hinweise darauf, dass bereits in jungen Jahren die exakte Repräsentation kleiner Anzahlen von der approximativen Repräsentation grösserer Anzahlen zu unterscheiden ist. Während mathematikdidaktische Ansätze überwiegend auf die Entwicklung der exakten Repräsentation ausgerichtet sind, wird aus psychologischer und kognitiv-neurowissenschaftlicher Sicht die Bedeutung approximativer Repräsentationen herausgestellt. In dieser Studie werden mentale Repräsentationen von Zahlen und deren Bedeutung für die Entwicklung arithmetischer Fähigkeiten untersucht. Es werden zwei Förderansätze konzipiert: einer fokussiert auf die exakte, der andere auf die approximative Verarbeitung von Zahlen. Anhand der Ergebnisse einer Interventionsstudie werden die spezifischen Wirkungen beider Ansätze empirisch geprüft.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Erwerb des Deutschen im Kontext von Mehrsprachigkeit, Fachbücher von Doreen Bryant, Tanja RinkerDas Fachbuch "Der Erwerb des Deutschen im Kontext von Mehrsprachigkeit" bietet eine umfassende Analyse der verschiedenen Szenarien, in denen Deutsch als Zweitsprache erlernt wird. Es beleuchtet die Faktoren, die den Erwerbsprozess beeinflussen, und bietet differenzierte Einblicke in die Herausforderungen, die Lernende dabei erleben. Durch die Betrachtung der deutschen Sprache aus der Perspektive der Lernenden werden potenzielle Schwierigkeiten identifiziert, die für Lehrkräfte und Ausbildende von Bedeutung sind. Der umfangreichste Teil des Buches präsentiert sowohl aktuelle als auch klassische Studien zu sechs zentralen Sprachbereichen und dokumentiert die methodische Vielfalt der Erwerbsforschung. Dieses Buch richtet sich an Studierende, Referendare und Lehrkräfte, die ihre sprachdidaktischen Fähigkeiten vertiefen möchten, um den Bedürfnissen mehrsprachiger Lernender gerecht zu werden.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
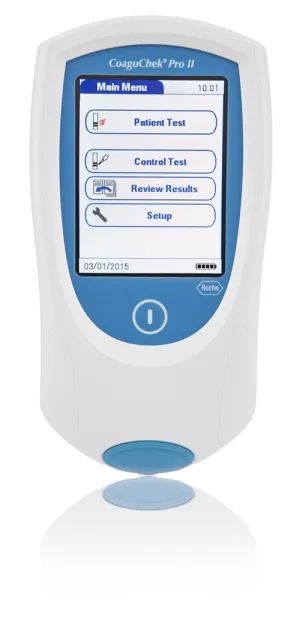
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Positionierung - einfach, schnell und sicher, Fachbücher von Joachim Buchmann, Birgit Röper-Krejza, Marina HeidrichNur ein Jahr nach der Veröffentlichung der ersten Auflage ist nun die zweite, überarbeitete Auflage des Buches erhältlich. Sie wurde von den Autoren gründlich überarbeitet und mit der Positionierungstherapie für die ulnare Epicondylopathie ergänzt, sowie mit wertvollen Informationen aus dem reichen Erfahrungsschatz der Autoren. Dieses Praxisbildbuch bietet aussergewöhnlich präzise und praktikable Anleitungen mit Schritt-für-Schritt-Handlungsanweisungen und einprägsamen Zeichnungen. Die Autoren beschreiben ihr Konzept zur Weiterentwicklung und Optimierung der von Lawrence Jones entwickelten Strain-Counterstrain-Technik. Im Buch wird der Therapeut Schritt für Schritt durch die Behandlung verschiedener Körperregionen geleitet. Die Grundlage von Jones' Theorie ist die Beobachtung, dass Patienten versuchen, Schmerzen im Bewegungssystem durch die Annahme einer bestimmten Körperposition zu reduzieren. Er fand Zonen erhöhter Spannung an der Körperoberfläche, die als Triggerpunkte bezeichnet werden, welche auf schmerzhafte funktionelle Beeinträchtigungen hinweisen und den Ausgangspunkt für die Behandlung darstellen. Die Strain-Counterstrain-Technik zielt darauf ab, Dysfunktionen und den damit verbundenen Spannungsanstieg durch eine für den Patienten schmerzfreie oder idealerweise schmerzlose Positionierung zu beseitigen. Die Methode basiert auf neurophysiologischen Überlegungen; sie erfordert jedoch langsame Positionierungs- und Palpationsschritte, die zeitaufwendig sein können. Dies führte die Autoren dazu, zu untersuchen, ob Facilitationstechniken eingesetzt werden könnten, um die für die Durchführung der Methode benötigte Zeit zu reduzieren. Sie entwickelten ein Behandlungsverfahren, das fast immer Kompression und gelegentlich Traktion verwendet, was eine signifikante Optimierung der Zeit bei gleichbleibender Effektivität ermöglicht. Dies führte zu detaillierten Anleitungen zur Auffindung von Triggerpunkten, deren Zuordnung zu funktionellen Störungen des Bewegungsapparates und dem jeweiligen therapeutischen Verfahren.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **


Wie können Unternehmen den Erwerb von Rohstoffen und anderen Materialien effizient gestalten?
Unternehmen können den Erwerb von Rohstoffen und Materialien effizient gestalten, indem sie Lieferantenbeziehungen pflegen und langfristige Verträge abschließen. Des Weiteren können sie auf digitale Beschaffungsplattformen zurückgreifen, um den Einkaufsprozess zu optimieren. Zudem ist eine genaue Bedarfsplanung und Lagerhaltung wichtig, um Überbestände zu vermeiden und Kosten zu senken. **
Wie kann man effizient und benutzerfreundlich Formulare erstellen, um Daten schnell und einfach zu erfassen?
1. Verwende eine klare und logische Struktur für das Formular, um die Navigation zu erleichtern. 2. Nutze automatische Vervollständigungsfunktionen und Validierungen, um Fehler zu minimieren. 3. Stelle sicher, dass das Formular auf verschiedenen Geräten und Bildschirmgrößen gut lesbar und bedienbar ist. **
Top-Angebote
Produkte zum Begriff Erwerb:
-
Gutgläubiger Erwerb von Patenten (HSP 30), Fachbücher von Franca M. KniesAusgangspunkt ist die Feststellung, dass die Übertragung sämtlicher untersuchter Patentarten nach der aktuellen Rechtslage an vergleichsweise geringe formale Voraussetzungen geknüpft ist. Ein gesetzlicher Formzwang besteht nicht; die Eintragung eines Inhaberwechsels im Patentregister entfaltet keine konstitutive, sondern lediglich deklaratorische Wirkung. Die Feststellung der materiellen Inhaberschaft, damit der Berechtigung und grundsätzlich auch der Verfügungsbefugnis am Patent gestaltet sich in der Praxis als schwierig, da das Patentregister keinen öffentlichen Glauben geniesst und de lege lata nicht als Rechtsscheinträger fungiert. Hierdurch entsteht erhebliche Unsicherheit über die Inhaberschaft am Patent, was zu erhöhten Transaktionskosten im Übertragungsverkehr führt. Gerade in einer globalisierten Wirtschaft, in der Patente als strategische Assets und insbesondere auch als Kreditsicherungsmittel immer wichtiger werden, ist eine rechtssichere und effiziente Übertragbarkeit unerlässlich. Die Verfasserin gelangt – nicht zuletzt infolge der Erkenntnisse einer rechtsvergleichenden Betrachtung – zu dem Ergebnis, dass eine gezielte Reform, namentlich insbesondere die Aufwertung des Patentregisters zum Rechtsscheinträger sowie die Einführung des gutgläubigen Erwerbs, aus rechtspolitischer und rechtsökonomischer Sicht sachgerecht erscheint.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mentale Repräsentationen von Zahlen und der Erwerb arithmetischer Fähigkeiten, Fachbücher von Andreas ObersteinerMentale Repräsentationen von Zahlen können als fundamentale Voraussetzung für arithmetische Fähigkeiten angesehen werden. Aus psychologischer Perspektive gibt es Hinweise darauf, dass bereits in jungen Jahren die exakte Repräsentation kleiner Anzahlen von der approximativen Repräsentation grösserer Anzahlen zu unterscheiden ist. Während mathematikdidaktische Ansätze überwiegend auf die Entwicklung der exakten Repräsentation ausgerichtet sind, wird aus psychologischer und kognitiv-neurowissenschaftlicher Sicht die Bedeutung approximativer Repräsentationen herausgestellt. In dieser Studie werden mentale Repräsentationen von Zahlen und deren Bedeutung für die Entwicklung arithmetischer Fähigkeiten untersucht. Es werden zwei Förderansätze konzipiert: einer fokussiert auf die exakte, der andere auf die approximative Verarbeitung von Zahlen. Anhand der Ergebnisse einer Interventionsstudie werden die spezifischen Wirkungen beider Ansätze empirisch geprüft.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Erwerb des Deutschen im Kontext von Mehrsprachigkeit, Fachbücher von Doreen Bryant, Tanja RinkerDas Fachbuch "Der Erwerb des Deutschen im Kontext von Mehrsprachigkeit" bietet eine umfassende Analyse der verschiedenen Szenarien, in denen Deutsch als Zweitsprache erlernt wird. Es beleuchtet die Faktoren, die den Erwerbsprozess beeinflussen, und bietet differenzierte Einblicke in die Herausforderungen, die Lernende dabei erleben. Durch die Betrachtung der deutschen Sprache aus der Perspektive der Lernenden werden potenzielle Schwierigkeiten identifiziert, die für Lehrkräfte und Ausbildende von Bedeutung sind. Der umfangreichste Teil des Buches präsentiert sowohl aktuelle als auch klassische Studien zu sechs zentralen Sprachbereichen und dokumentiert die methodische Vielfalt der Erwerbsforschung. Dieses Buch richtet sich an Studierende, Referendare und Lehrkräfte, die ihre sprachdidaktischen Fähigkeiten vertiefen möchten, um den Bedürfnissen mehrsprachiger Lernender gerecht zu werden.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
Ähnliche Suchbegriffe für Erwerb
-
Roche Diagnostik CoaguChek Pro II Gerät - incl. Netzteil, Ärztliche INR-Kontrolle einfach, schnell und zuverlässig 07210841003CoaguChek® Pro II – Gerinnungsmessgerät für PT/INR und aPTT in Praxis und Klinik Das CoaguChek® Pro II von Roche Diagnostics ist ein Point-of-Care-Gerinnungsmessgerät für den professionellen Einsatz. Es bestimmt die Prothrombinzeit (PT, angezeigt als INR, % Quick oder Sekunden) und als zweiten Parameter die aktivierte partielle Thromboplastinzeit (aPTT) aus kapillärem, venösem oder arteriellem Vollblut. Der PT-Wert liegt in weniger als einer Minute vor, der aPTT-Wert nach wenigen Minuten. Die Ergebnisse werden in den Einheiten angezeigt, die auch bei Plasmamessungen im Labor verwendet werden. Mit Touchscreen, 2D-Barcodescanner und WLAN ist das Gerät auf dokumentationspflichtige Abläufe in Arztpraxis, Klinik, Hausbesuch und Pflegeheim ausgelegt. Das CoaguChek Pro II ist der Nachfolger des CoaguChek XS Plus und ausschließlich für die Anwendung durch medizinisches Fachpersonal bestimmt. Produktmerkmale Zwei Gerinnungsparameter in einem Gerät – PT/INR für die Antikoagulationskontrolle, aPTT zusätzlich für das Heparin-Monitoring Ergebnis direkt am Patienten – keine Probenversendung ins Labor Schonende Blutgewinnung aus der Fingerbeere, alternativ venöses oder arterielles Vollblut Ergebnisse in laborüblichen Plasma-Einheiten – direkt vergleichbar mit Laborwerten Patienten- und Benutzer-IDs per Barcode erfassen – weniger Verwechslungs- und Übertragungsfehler Drahtlose Anbindung an Datenmanagementsysteme per WLAN, kabelgebunden über die optionale Basisstation Bedienung über farbigen Touchscreen mit geführten Abläufen Mobil einsetzbar mit wiederaufladbarem Akku – auch für Hausbesuche und Pflegeheime Technische Daten Hersteller Roche Diagnostics Zweckbestimmung PT- und aPTT-Bestimmung zur patientennahen Anwendung im professionellen Bereich Messprinzip PT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit humanem rekombinantem Thromboplastin Messprinzip aPTT Amperometrische (elektrochemische) Bestimmung nach Aktivierung mit Celite Teststreifen CoaguChek® PT Test, CoaguChek® aPTT Test Probenmaterial Frisches kapilläres, venöses oder arterielles Vollblut Probenvolumen 8 µl Messzeit PT: weniger als 1 Minute · aPTT: einige Minuten Messbereich PT INR 0,8–8,0 · % Quick 120–5 · Sekunden 9,6–96 Messbereich aPTT 20–130 plasmaäquivalente Sekunden Heparin-Einfluss PT: unempfindlich bis 3 IE/ml (UFH und NMH) · aPTT: UFH linear 0,1–1,0 IE/ml, NMH unempfindlich bis < 0,5 IE/ml Speicher 2000 Patienten- und 500 QK-Ergebnisse mit Datum und Uhrzeit Bedienung Farbiger Touchscreen Datenerfassung / -übertragung 2D-Barcodescanner, WLAN, Infrarot · Ethernet und USB über optionale Basisstation Stromversorgung Wiederaufladbarer Universal-Akku, Netzteil 12 V DC Tests pro Akkuladung ca. 60 PT-Tests · mindestens 20 aPTT-Tests Betriebstemperatur +12 bis +32 °C Gewicht 280 g (ohne Akku) Kennzeichnung CE, In-vitro-Diagnostikum Lieferumfang CoaguChek® Pro II Messgerät Universal-Akku (separat verpackt, vor Inbetriebnahme einzusetzen) Netzteil Benutzerhandbuch Teststreifen, Kontrollen und die Basisstation sind separat erhältlich. Anwendung (PT-Messung) Vor der ersten Inbetriebnahme den Universal-Akku einsetzen und über das Netzteil laden. Gerät einschalten, Benutzer- und Patienten-ID eingeben oder per Barcode scannen. Bei einer neuen Teststreifencharge den zugehörigen Code-Chip in das Gerät einlegen. CoaguChek PT Test Teststreifen einschieben und den Anweisungen auf dem Display folgen. Blutprobe (8 µl) auftragen – die Messung startet automatisch. Ergebnis nach weniger als einer Minute ablesen. Es wird mit Datum, Uhrzeit und Patienten-ID gespeichert. Häufige Fragen Worin unterscheidet sich das CoaguChek Pro II vom CoaguChek INRange? Das CoaguChek Pro II ist für den professionellen Einsatz bei vielen Patienten in Praxis und Klinik bestimmt und bestimmt zusätzlich zur PT den aPTT-Wert. Das CoaguChek INRange ist ausschließlich für Patienten im Gerinnungs-Selbstmanagement vorgesehen und darf nur von einem einzelnen Patienten verwendet werden. Was ist der Unter848,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Positionierung - einfach, schnell und sicher, Fachbücher von Joachim Buchmann, Birgit Röper-Krejza, Marina HeidrichNur ein Jahr nach der Veröffentlichung der ersten Auflage ist nun die zweite, überarbeitete Auflage des Buches erhältlich. Sie wurde von den Autoren gründlich überarbeitet und mit der Positionierungstherapie für die ulnare Epicondylopathie ergänzt, sowie mit wertvollen Informationen aus dem reichen Erfahrungsschatz der Autoren. Dieses Praxisbildbuch bietet aussergewöhnlich präzise und praktikable Anleitungen mit Schritt-für-Schritt-Handlungsanweisungen und einprägsamen Zeichnungen. Die Autoren beschreiben ihr Konzept zur Weiterentwicklung und Optimierung der von Lawrence Jones entwickelten Strain-Counterstrain-Technik. Im Buch wird der Therapeut Schritt für Schritt durch die Behandlung verschiedener Körperregionen geleitet. Die Grundlage von Jones' Theorie ist die Beobachtung, dass Patienten versuchen, Schmerzen im Bewegungssystem durch die Annahme einer bestimmten Körperposition zu reduzieren. Er fand Zonen erhöhter Spannung an der Körperoberfläche, die als Triggerpunkte bezeichnet werden, welche auf schmerzhafte funktionelle Beeinträchtigungen hinweisen und den Ausgangspunkt für die Behandlung darstellen. Die Strain-Counterstrain-Technik zielt darauf ab, Dysfunktionen und den damit verbundenen Spannungsanstieg durch eine für den Patienten schmerzfreie oder idealerweise schmerzlose Positionierung zu beseitigen. Die Methode basiert auf neurophysiologischen Überlegungen; sie erfordert jedoch langsame Positionierungs- und Palpationsschritte, die zeitaufwendig sein können. Dies führte die Autoren dazu, zu untersuchen, ob Facilitationstechniken eingesetzt werden könnten, um die für die Durchführung der Methode benötigte Zeit zu reduzieren. Sie entwickelten ein Behandlungsverfahren, das fast immer Kompression und gelegentlich Traktion verwendet, was eine signifikante Optimierung der Zeit bei gleichbleibender Effektivität ermöglicht. Dies führte zu detaillierten Anleitungen zur Auffindung von Triggerpunkten, deren Zuordnung zu funktionellen Störungen des Bewegungsapparates und dem jeweiligen therapeutischen Verfahren.62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Siemens 9MC3110-4SE00-0AR1 Serviceabdeckung B14 für Ihren flüssigkeitsgekühlten SINAMICS Umrichter für 3 Jahre Schutzzeitraum. Erwerb jederzeitServiceabdeckung B14 für Ihren flüssigkeitsgekühlten SINAMICS Umrichter für 3 Jahre Schutzzeitraum. Erwerb jederzeit möglich, muss jedoch innerhalb von 36 Monaten nach Erwerb und 12 Monaten nach Lieferung der Hardware durch Registrierung (myRegistration) mit der zugehörigen Hardware verknüpft werden. Bei einem berechtigten Servicefall im Servicezeitraum wird das registrierte Produkt kostenlos ausgetauscht oder repariert. Hardwareabdeckung und Anwendbare Bedingungen: www.siemens.com/serviceprotect17025,30 €*Versand: 32,30 €Sichere Weiterleitung zum Anbieter
-
Siemens 9MC3110-4SE00-0AR2 Serviceabdeckung B15 für Ihren flüssigkeitsgekühlten SINAMICS Umrichter für 3 Jahre Schutzzeitraum. Erwerb jederzeitServiceabdeckung B15 für Ihren flüssigkeitsgekühlten SINAMICS Umrichter für 3 Jahre Schutzzeitraum. Erwerb jederzeit möglich, muss jedoch innerhalb von 36 Monaten nach Erwerb und 12 Monaten nach Lieferung der Hardware durch Registrierung (myRegistration) mit der zugehörigen Hardware verknüpft werden. Bei einem berechtigten Servicefall im Servicezeitraum wird das registrierte Produkt kostenlos ausgetauscht oder repariert. Hardwareabdeckung und Anwendbare Bedingungen: www.siemens.com/serviceprotect18817,44 €*Versand: 32,30 €Sichere Weiterleitung zum Anbieter
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wie können Unternehmen den Erwerb von Rohstoffen und anderen Materialien effizient gestalten?
Unternehmen können den Erwerb von Rohstoffen und Materialien effizient gestalten, indem sie Lieferantenbeziehungen pflegen und langfristige Verträge abschließen. Des Weiteren können sie auf digitale Beschaffungsplattformen zurückgreifen, um den Einkaufsprozess zu optimieren. Zudem ist eine genaue Bedarfsplanung und Lagerhaltung wichtig, um Überbestände zu vermeiden und Kosten zu senken. **
-
Wie kann man effizient und benutzerfreundlich Formulare erstellen, um Daten schnell und einfach zu erfassen?
1. Verwende eine klare und logische Struktur für das Formular, um die Navigation zu erleichtern. 2. Nutze automatische Vervollständigungsfunktionen und Validierungen, um Fehler zu minimieren. 3. Stelle sicher, dass das Formular auf verschiedenen Geräten und Bildschirmgrößen gut lesbar und bedienbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.